أصدر سيرجي إيفانوف، مدير المنصة العالمية المتخصصة في صناعة وقود السفن (البنكر) مابوكس، تقريراً يكشف فيه أن سوق وقود السفن خلال شهر سبتمبر تأثر بصورة أساسية بعوامل جيوسياسية وأخرى مرتبطة بالعرض، حيث أسهمت حالة عدم اليقين في منطقة الشرق الأوسط، وتراجع تدفقات المنتجات من الخليج وروسيا، إلى جانب شحّ إمدادات المقطرات ووقود السفن منخفض الكبريت جدًا (VLSFO)، في دعم الأسعار، بينما خفف ضعف توقعات الطلب العالمي على النفط جزئياً من حدة الضغط التصاعدي.
ووفقاً للتقرير، تصدرت العوامل الجيوسياسية قائمة المحركات الرئيسية للسوق، وفي مقدمتها الصراع في الشرق الأوسط ومضيق هرمز، حيث تسببت اضطرابات الإمداد والشحن في ارتفاع علاوة المخاطر الجيوسياسية، مما أفضى إلى تقلبات حادة في سوق وقود السفن ودفع سعر خام برنت لفترة وجيزة إلى تجاوز 110 دولارات أمريكية للبرميل، فضلاً عن شحّ إمدادات النفط الخام، كما أدى انخفاض إنتاج الخليج وتراجع المخزونات العالمية إلى تضييق ضغط العرض وتقليص هوامش الأمان في السوق.
وأشار التقرير إلى أن السوق لا يزال يواجه ظاهرة "استمرار شحّ المقطرات"، ولا سيما أن الديزل وزيت الغاز أصبحا من أقوى مكونات البرميل، كما ظلت صادرات الديزل من الخليج أدنى بكثير من مستويات ما قبل النزاع، في حين عجزت طاقة التكرير في مناطق أخرى عن التعويض، مما وفر دعماً قوياً لأسعار وقود السفن منخفض الكبريت (MGO LS).
ولفت التقرير إلى أن هوامش الربح المرتفعة للمقطرات عززت المنافسة على مكونات المزج منخفضة الكبريت، مما حدّ من توافر وقود السفن منخفض الكبريت جدًا (VLSFO) ودعم أسعاره مقارنةً بالنفط الخام ووقود السفن عالي الكبريت (HSFO). كما شهد السوق اختلالات في العرض الإقليمي لوقود السفن، حيث تباين التوافر الفعلي بشكل كبير بين المراكز الرئيسية، مما أدى إلى انحرافات ملحوظة بين أسعار وقود السفن في السوق وقيم المؤشرات المرجعية الأساسية.
وبحلول 30 سبتمبر الماضي، أظهر مؤشر MABUX MDI أن المراكز الرئيسية الأربعة — روتردام وسنغافورة والفجيرة وهيوستن — تُسعّر وقود السفن منخفض الكبريت (MGO LS) بأقل من قيمته الحقيقية، بينما استمرت الاختلافات الإقليمية بالنسبة لوقود السفن عالي الكبريت (HSFO) ووقود السفن منخفض الكبريت جدًا (VLSFO).
كما كان لمتطلبات توجيه الطاقة المتجددة (RED III) تأثير متزايد على اقتصاديات وقود السفن في شمال غرب أوروبا، ولا سيما في روتردام، حيث أدت إلى ارتفاع تكاليف الامتثال وإضعاف القدرة التنافسية مقارنةً بالموانئ المجاورة مثل أنتويرب وهامبورغ، وساهمت في تحولات بطلب وقود السفن.
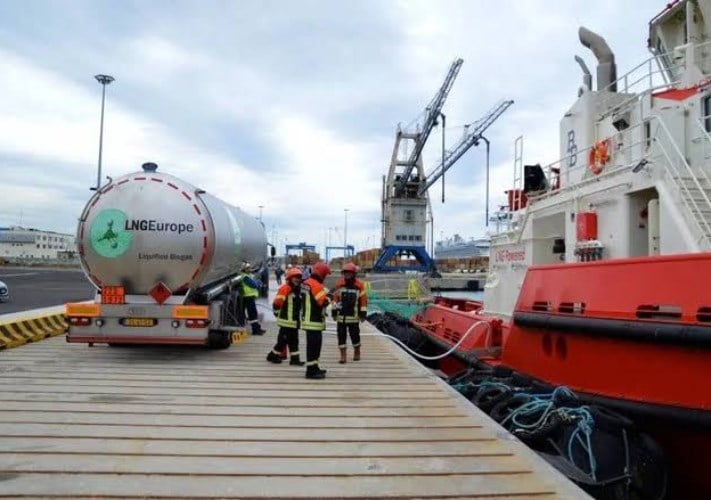
وفي سياق متصل، تعززت أسعار الغاز الطبيعي المسال خلال سبتمبر مع ارتفاع أسعار الغاز في أوروبا وسط تراجع إمدادات الغاز الطبيعي المسال ومخاوف بشأن انخفاض مستويات التخزين الأوروبية نسبياً، مما قلّص القدرة التنافسية لأسعار الغاز الطبيعي المسال مقارنةً بوقود السفن التقليدي في عدة مناطق.
وسجل مؤشر الوقود عالي الكبريت (HSFO 380) بحلول نهاية سبتمبر ارتفاعاً بمقدار 79.31 دولاراً، صعوداً من 622.00 دولاراً للطن في نهاية أغسطس إلى 701.31 دولاراً للطن. كما ارتفع مؤشر الوقود منخفض الكبريت جداً (VLSFO) بمقدار 69.36 دولاراً ليصل إلى 845.00 دولاراً للطن مقارنةً بـ 775.64 دولاراً للطن في نهاية أغسطس. وسجل مؤشر زيت الغاز البحري منخفض الكبريت (MGO LS) ارتفاعاً حاداً قدره 167.28 دولاراً، حيث صعد من 1,349.80 دولاراً للطن في نهاية أغسطس إلى 1,517.08 دولاراً للطن.
ويعزى هذا الارتفاع الكبير في أسعار الوقود البحري خلال سبتمبر بصورة رئيسية إلى موجة جديدة من التصعيد في الصراع العسكري بين الولايات المتحدة وإيران، مما أدى إلى زيادة ملموسة في علاوة المخاطر الجيوسياسية المضمنة في أسعار النفط الخام والمنتجات النفطية. وفي وقت إعداد هذا التقرير، كانت مؤشرات أسعار الوقود البحري تتداول عند مستويات قريبة من ذروتها.
ووفقاً للتقرير، واصل مؤشر MABUX العالمي للفارق السعري المرتبط بأنظمة تنقية العادم (SS Spread) — أي فرق السعر بين الوقود عالي الكبريت (380 HSFO) والوقود منخفض الكبريت جداً (VLSFO) — تقلصه خلال سبتمبر، حيث انخفض بمقدار 9.95 دولاراً، متراجعاً من 153.64 دولاراً في نهاية أغسطس إلى 143.69 دولاراً؛ ومع ذلك، ارتفع المتوسط الشهري لهذا الفارق بمقدار 3.75 دولاراً.
وفي ميناء روتردام، تقلص الفارق السعري (SS Spread) بمقدار 55.00 دولاراً، من 120.00 دولاراً في نهاية أغسطس إلى 65.00 دولاراً، لينخفض بذلك دون مستوى الـ 100.00 دولار المعتمد كمعيار مرجعي لهذا الفارق، كما انخفض المتوسط الشهري بمقدار 24.54 دولاراً. وفي سنغافورة، تقلص فرق السعر بين النوعين (380 HSFO وVLSFO) بمقدار 27.00 دولاراً، من 152.00 دولاراً في أغسطس إلى 125.00 دولاراً، في حين تراجع المتوسط الشهري في الميناء بمقدار 30.84 دولاراً.
ويشير استمرار تقلص هذا الفارق السعري إلى استقرار تدريجي في السوق وتكيفها مع الظروف الجيوسياسية السائدة. وفي الوقت نفسه، قد يؤدي أي انخفاض محتمل دون حاجز الـ 100 دولار النفسي إلى التأثير سلباً على الجدوى الاقتصادية لاستخدام الوقود عالي الكبريت (380 HSFO) مقترناً بأنظمة تنقية العادم، مقارنةً باستخدام الوقود التقليدي منخفض الكبريت جداً (VLSFO). ويتوقع التقرير أن يحافظ الفارق السعري (SS Spread) على اتجاه هبوطي معتدل خلال شهر أكتوبر.
وأشار التقرير إلى أنه بحلول نهاية سبتمبر، دخل الفارق السعري المرتبط بمناطق التحكم في الانبعاثات (ECA Spread) — وهو فرق السعر بين الوقود فائق انخفاض الكبريت (ULSFO) والغاز الزيتي البحري منخفض الكبريت (MGO LS) — في مرحلة من التقلص المعتدل في إسطنبول؛ إذ انخفض بمقدار 50.00 دولاراً، متراجعاً من 125.00 دولاراً في نهاية أغسطس إلى 75.00 دولاراً، لينزل بذلك دون حاجز الـ 100 دولار النفسي، كما انخفض المتوسط الشهري بمقدار 85.17 دولاراً. وبشكل عام، بدأ هذا الفارق (ECA Spread) يُظهر بوادر تقلص تدريجي، مما يشير إلى استقرار نسبي في السوق، ومن المتوقع ألا تشهد ديناميكيات هذا الفارق السعري أي تغييرات جوهرية خلال شهر أكتوبر.
كما تتجه أوروبا نحو فصل الشتاء بمستويات تخزين للغاز تُعد من بين الأدنى خلال العقدين الماضيين. وقد أدت التوترات في الشرق الأوسط إلى عرقلة إمدادات الغاز الطبيعي المسال من قطر، مما دفع أسعار الغاز والغاز الطبيعي المسال إلى الارتفاع بشكل حاد في أوروبا وآسيا، مع تزايد المنافسة على الشحنات التي يمكنها تجنب الممرات البحرية الضيقة الحساسة جيوسياسياً.
ورغم المستويات المرتفعة بالفعل للأسعار، لا يزال هناك مجال كبير لارتفاع أسعار الغاز الطبيعي المسال، إذ يُحتمل أن تزيد بنحو الثلث. ومن المتوقع أن تؤدي عوامل مثل انخفاض المخزونات الأوروبية، ومحدودية مرونة الإمدادات، والمنافسة القوية بين المشترين الأوروبيين والآسيويين على شحنات الغاز الطبيعي المسال الفورية (spot cargoes)، إلى إبقاء السوق تحت ضغط يدفع الأسعار للصعود طوال موسم الشتاء.
وبحلول 28 سبتمبر، واصلت مستويات تخزين الغاز في المنشآت الأوروبية تحت الأرض ارتفاعها المعتدل، لتصل إلى 71.16% من إجمالي السعة، بزيادة قدرها 6.43 نقطة مئوية عن مستوى 64.73% المسجل في نهاية أغسطس. كما تجاوزت مستويات التخزين بمقدار 9.70 نقطة مئوية المستوى المسجل في بداية العام (61.46%). وظل سعر الغاز الأوروبي المرجعي (TTF) دون تغيير يذكر بحلول نهاية سبتمبر، حيث انخفض انخفاضاً طفيفاً بمقدار 0.004 يورو لكل ميجاوات/ساعة، متراجعاً من 69.809 يورو/ميجاوات/ساعة في نهاية أغسطس إلى 69.805 يورو/ميجاوات/ساعة. ومع ذلك، فإن هذا الاستقرار النسبي في نهاية الشهر قد أخفى وراءه تقلبات كبيرة خلال الشهر نفسه، حيث قفزت أسعار (TTF) لتصل إلى 82.500 يورو/ميجاوات/ساعة خلال سبتمبر.
ووفقاً لإيفانوف، واصل سعر الغاز الطبيعي المسال المستخدم كوقود للسفن في ميناء سينيس (البرتغال) ارتفاعه في سبتمبر، مسجلاً زيادة قدرها 123 دولاراً ليصل إلى 1608 دولارات للطن المتري، مقارنةً بـ 1485 دولاراً للطن المتري في نهاية أغسطس. وفي الوقت نفسه، ظل فارق السعر بين الغاز الطبيعي المسال ووقود السفن التقليدي لصالح الوقود التقليدي، لكنه تقلص بشكل ملحوظ ليصل إلى 28 دولاراً، مقابل 80 دولاراً في أغسطس. وفي نهاية سبتمبر، بلغ سعر وقود الديزل البحري منخفض الكبريت (MGO LS) في ميناء سينيس 1580 دولاراً للطن المتري.
وأظهر مؤشر MABUX لفرق سعر السوق (MDI) — الذي يقيس العلاقة بين أسعار وقود السفن في السوق (MBP) والمعيار الرقمي لأسعار وقود السفن من MABUX (DBP) — الاتجاهات التالية في مراكز تزويد السفن بالوقود الأربعة الرئيسية عالمياً: روتردام وسنغافورة والفجيرة وهيوستن، وذلك بحلول نهاية سبتمبر.
في فئة الوقود عالي الكبريت (380 HSFO)، ظلت الفجيرة الميناء الوحيد الذي يسجل سعراً أعلى من القيمة المرجعية (overvalued)، رغم تقلص الفارق السعري (العلاوة) بمقدار 15 نقطة، مما جعل مؤشر MDI يقترب أكثر من مستوى التكافؤ (100%) بين سعر السوق والمعيار الرقمي. أما الموانئ الثلاثة الأخرى، فقد بقيت ضمن نطاق الأسعار الأقل من القيمة المرجعية (undervalued). وقد اتسعت متوسطات الخصم الأسبوعية بمقدار 44 نقطة في روتردام، و15 نقطة في سنغافورة، و18 نقطة في هيوستن، حيث تجاوز مؤشر MDI في هيوستن حاجز الـ 100 دولار.
وفي فئة الوقود منخفض الكبريت جداً (VLSFO)، عادت سنغافورة إلى نطاق الأسعار الأقل من القيمة المرجعية، لتنضم بذلك إلى روتردام وهيوستن. واتسعت مستويات انخفاض السعر عن القيمة المرجعية بمقدار 17 نقطة في روتردام، و71 نقطة في سنغافورة، و46 نقطة في هيوستن. وظلت الفجيرة الميناء الوحيد الذي يسجل سعراً أعلى من القيمة المرجعية، حيث ارتفع الفارق السعري فيها بمقدار 13 نقطة.
وفي فئة زيت الغاز البحري منخفض الكبريت (MGO LS)، بقيت الموانئ الأربعة جميعها ضمن نطاق الأسعار الأقل من القيمة المرجعية. وانخفضت مستويات مؤشر MDI بمقدار 101 نقطة في روتردام و17 نقطة في الفجيرة، بينما ارتفعت بمقدار 72 نقطة في سنغافورة و17 نقطة في هيوستن. وتجاوزت قيم مؤشر MDI في كل من روتردام وسنغافورة وهيوستن حاجز الـ 100 دولار.
وعلّق إيفانوف بأن التوازن بين حالات ارتفاع السعر عن القيمة المرجعية وانخفاضه عنها في مراكز تزويد السفن بالوقود العالمية الرئيسية لم يشهد تغييرات جوهرية في سبتمبر، حيث استمرت حالة انخفاض السعر عن القيمة المرجعية في الهيمنة على فئات الوقود الثلاث.
ووفقًا لإيفانوف، من المتوقع أن يظل سوق وقود السفن العالمي متقلبًا في أكتوبر، مع بقاء التطورات الجيوسياسية في الشرق الأوسط ومضيق هرمز المحركين الرئيسيين. ومن المرجح أن يستمر شحّ إمدادات النفط الخام والمقطرات، وانخفاض المخزونات، وقيود توافر وقود السفن إقليميًا في دعم الأسعار، لا سيما بالنسبة لوقود MGO LS. في الوقت نفسه، قد يحدّ ضعف الطلب العالمي على النفط والتعافي التدريجي في تدفقات الخليج من أي ارتفاع إضافي. وبشكل عام، تتوقع MABUX اتجاهًا تصاعديًا معتدلًا في أكتوبر، في حين يبقى أي تصعيد جيوسياسي إضافي هو الخطر الرئيسي للارتفاع.
وتكتسب هذه التطورات أهمية بالغة لقطاع التخليص الجمركي والاستيراد والتصدير في مصر، إذ تؤثر تقلبات أسعار وقود السفن بشكل مباشر على تكاليف الشحن البحري، وبالتالي على أسعار السلع المستوردة والمصدرة، مما يستوجب متابعة دقيقة لحركة الأسعار العالمية لتوقع التغيرات في تكاليف العمليات اللوجستية والتجارة الخارجية.